

EN BREF
01
02
03
CHIFFRES CLÉS
EXPORTATIONS 2025
Défense et aéronautique turques, contre 1,64 milliard de dollars en 2014.
COBRA II
Véhicules du contrat roumain devant être produits localement, soit près de trois sur quatre.
HÜRJET / SAETA II
Participation prévue de l’industrie espagnole au programme d’entraînement fondé sur le HÜRJET.
L’exportation devient progressivement une implantation industrielle
L’industrie turque a d’abord changé d’échelle comme exportateur. Ses ventes de défense et d’aéronautique passent de 1,64 milliard de dollars en 2014 à plus de 10 milliards en 2025. Cette croissance précède les localisations actuelles : les entreprises ont d’abord dû construire des produits compétitifs, obtenir des références opérationnelles et multiplier les clients avant que se pose une nouvelle question — où produire les volumes gagnés à l’export ?
La politique publique accompagne désormais explicitement cette seconde étape. La stratégie 2024-2028 de la Présidence des industries de défense ne vise plus seulement la progression des ventes : elle encourage projets multinationaux, consortiums, insertion des entreprises turques dans les chaînes mondiales et nouveaux modèles de coopération internationale. L’internationalisation productive n’est donc plus seulement une concession imposée par certains acheteurs ; elle devient progressivement un mode d’expansion du secteur.
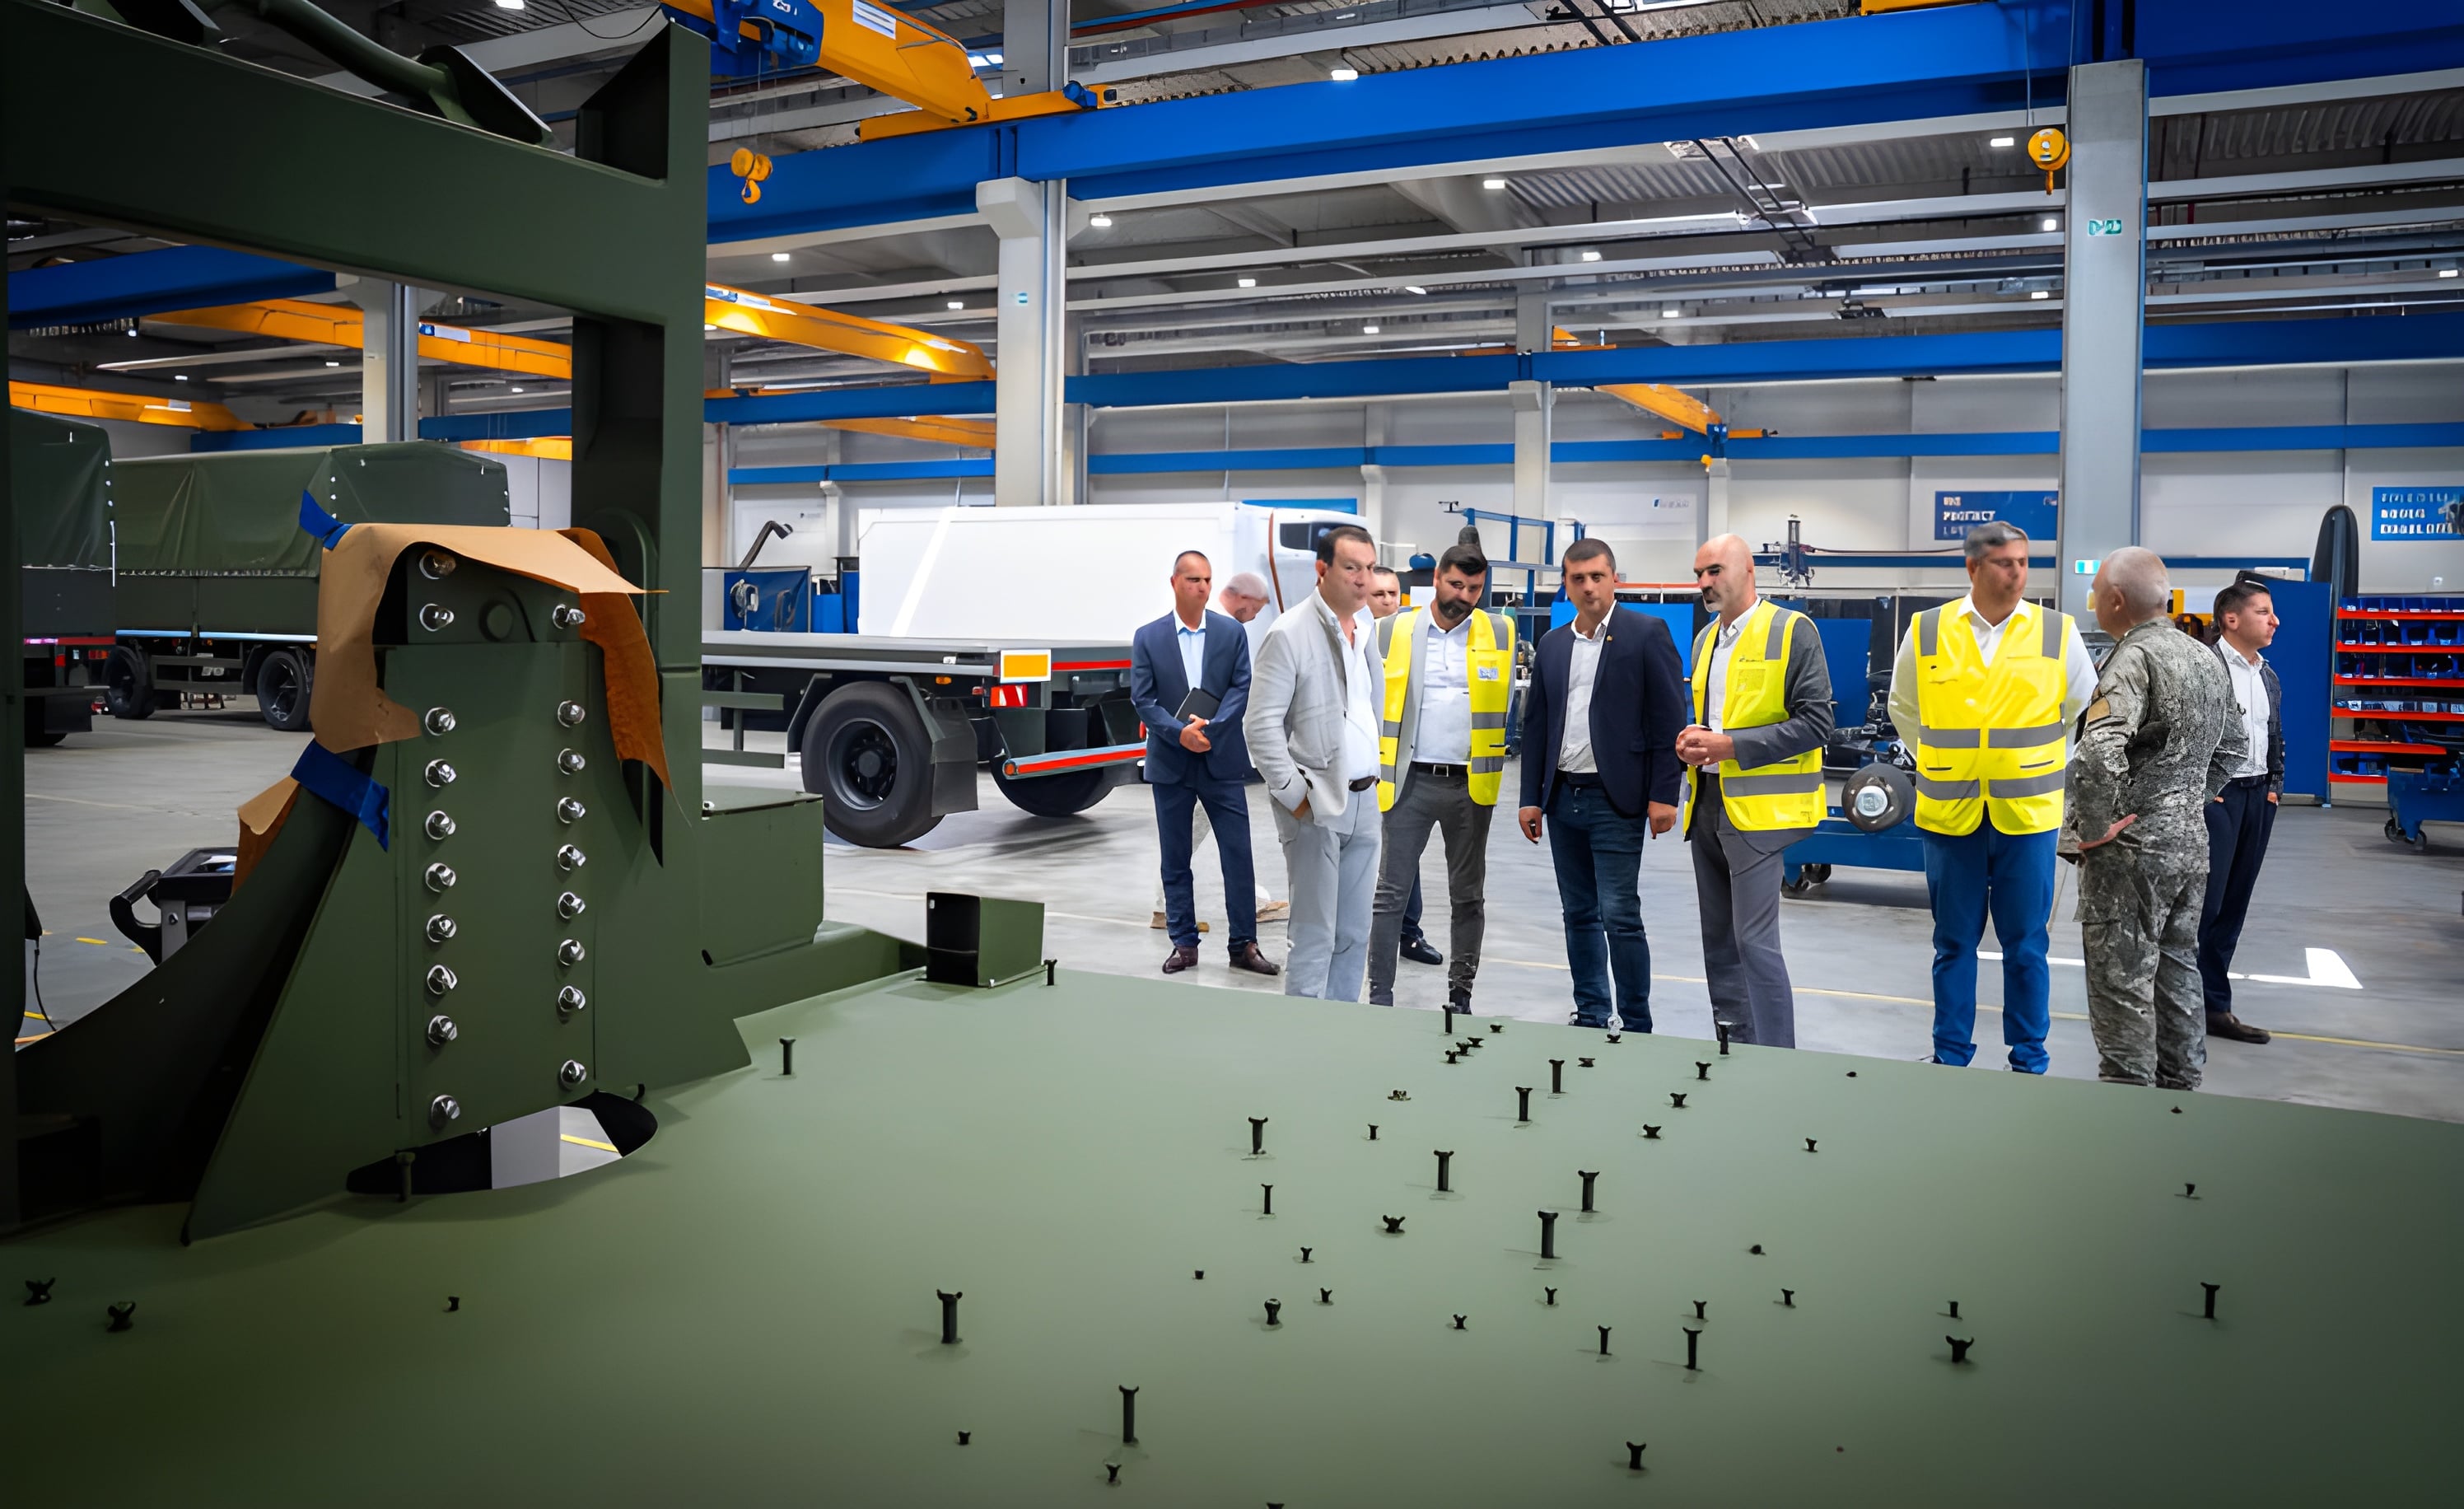
La Roumanie fournit le cas le plus immédiatement observable. Sur 1 059 Cobra II, seuls 278 doivent être produits en Turquie contre 781 en Roumanie. La production en série a commencé à Mediaș en 2026 et les premiers véhicules intégralement fabriqués localement ont déjà été livrés. Surtout, la coentreprise Otokar–Automecanica doit assurer non seulement fabrication, mais aussi ingénierie, soutien après-vente et marketing. Le site étranger commence alors à remplir davantage de fonctions qu’une simple chaîne d’assemblage.
Il faut toutefois éviter le terme trop simple de « délocalisation ». Sans production locale, certains marchés n’auraient peut-être jamais été remportés. Le bon contrefactuel n’est donc pas nécessairement 1 059 véhicules produits en Turquie contre 278 en Turquie et 781 en Roumanie, mais contrat fortement localisé contre absence de contrat. Une usine étrangère peut retirer certaines opérations à la base domestique tout en créant pour les entreprises turques des volumes, des composants, des services et des revenus qui n’auraient autrement pas existé.
La quantité produite localement ne dit pas où se trouve la souveraineté industrielle
Le principal piège serait de mesurer la localisation uniquement par un pourcentage. Les 73,7 % de Cobra II produits en Roumanie et les 60 % de participation industrielle espagnole au programme HÜRJET ne décrivent d’ailleurs pas la même chose : le premier chiffre mesure un lieu de fabrication ; le second une participation à l’ensemble d’un système d’entraînement. Les comparer directement donnerait l’illusion d’une métrique commune qui n’existe pas.
Toutes les fonctions n’ont surtout pas la même valeur stratégique. Assemblage final, production de structures, maintenance, intégration système, logiciel, conception, certification, propriété intellectuelle ou droit d’export vers des pays tiers ne déplacent pas le même degré de maîtrise. Un client peut fabriquer une grande partie de la masse physique d’un produit tout en restant dépendant du fournisseur pour le logiciel, les capteurs ou les modifications majeures. La vraie question n’est donc pas combien de pièces restent turques, mais quelles fonctions restent turques.
Le programme espagnol l’illustre particulièrement bien. Turkish Aerospace demeure constructeur du HÜRJET, mais Airbus devient maître d’œuvre national et l’industrie espagnole doit prendre en charge conversion, intégration de systèmes, simulation, maintenance et capacité d’évolution de la flotte. Le produit devient progressivement moins un « avion turc vendu à l’Espagne » qu’une plateforme turque insérée dans un système espagnol.
Cette architecture réduit une partie de la dépendance future de l’acheteur au fournisseur initial. Ce n’est pas un effet secondaire : Airbus présente explicitement transfert technologique, retour industriel et souveraineté sur le soutien et l’évolution comme des objectifs du programme. La localisation permet donc au fournisseur de gagner le marché précisément en aidant le client à être moins dépendant après l’achat.
Les implantations étrangères peuvent aussi renforcer les entreprises turques
L’Italie montre que l’internationalisation ne fonctionne pas seulement dans le sens Turquie → technologie → acheteur. En acquérant Piaggio Aerospace, Baykar obtient une base industrielle disposant d’ingénieurs, d’activités de production et de maintenance, de moteurs et surtout de certifications civiles européennes et de nouvelles capacités de certification militaire italiennes. L’implantation étrangère peut donc permettre à une entreprise turque d’importer dans son propre groupe des capacités qu’elle ne possédait pas nécessairement sous la même forme en Turquie.
La coentreprise LBA Systems avec Leonardo va plus loin encore. Détenue à parts égales, elle doit couvrir conception, développement, production et soutien de systèmes aériens sans pilote. Leonardo apporte notamment électronique, certification et intégration multidomaine ; Baykar ses plateformes et son expérience dans les drones. Nous ne sommes plus dans la simple fabrication sous licence : les compétences des deux bases industrielles doivent être combinées pour développer des systèmes communs.
Cette implantation ouvre aussi un accès plus direct aux chaînes d’approvisionnement, certifications et marchés européens. Mais elle introduit en contrepartie une autre souveraineté réglementaire. Les opérations italiennes restent soumises au droit italien, au contrôle des technologies stratégiques et aux règles locales sur les destinations d’exportation. Une entreprise peut ainsi posséder un actif à l’étranger sans disposer de la même liberté que sur un site implanté en Turquie. Propriété capitalistique et contrôle souverain ne se confondent pas.
L’internationalisation productive accroît donc simultanément la capacité de la firme et la fragmentation juridique de son appareil industriel. C’est le prix d’un accès plus profond à d’autres marchés, compétences et systèmes de certification.
Le véritable seuil est atteint lorsque le site étranger devient autonome dans certaines fonctions
Les différents contrats forment finalement un continuum. La Roumanie localise fortement la fabrication ; l’Espagne récupère une partie de l’intégration et du cycle de vie ; l’Arabie saoudite cherche à insérer technologie et composants dans sa politique nationale de localisation ; l’Indonésie entre dans la chaîne KAAN sans que l’assemblage final quitte nécessairement la Turquie ; l’Italie pousse jusqu’à l’acquisition et au codéveloppement. Il n’existe donc pas un modèle unique de production chez l’acheteur.
Cette diversité explique pourquoi l’export physique devient un indicateur incomplet. Lorsque des véhicules sont fabriqués à Mediaș, la valeur turque peut se déplacer vers propriété intellectuelle, sous-systèmes, ingénierie, composants, services ou profits de coentreprise. Une industrie multinationale mature peut même voir ses exportations physiques progresser moins vite que les revenus et l’influence mondiale de ses entreprises.
Le principal risque apparaît lorsque le transfert remonte progressivement vers les fonctions les plus difficiles à remplacer. Un client qui apprend à assembler, maintenir, modifier puis concevoir réduit à chaque étape une partie de sa dépendance. Mais produire une structure ou du câblage ne suffit pas à reproduire logiciel, architecture mission, capteurs ou intégration. La profondeur du transfert compte davantage que son volume.
C’est là que se joue le conflit entre deux autonomies stratégiques. Le fournisseur cherche à conserver technologie, conception et capacité de décision ; le client veut réduire sa dépendance extérieure. Chaque contrat fixe donc une frontière différente entre les fonctions qui peuvent être localisées et celles que l’entreprise turque entend continuer à contrôler.
ANALYSE INDUSTRIELLE

LECTURE
Les trois implantations ne transfèrent pas les mêmes fonctions. En Roumanie, Cobra II déplace surtout fabrication, ingénierie et soutien. En Espagne, HÜRJET reste une plateforme turque, mais l’industrie nationale gagne en autonomie sur l’intégration, la maintenance et l’évolution. L’Italie va plus loin avec Piaggio et LBA Systems, qui associent implantation, certification et codéveloppement. Le contenu local ne suffit donc pas à mesurer la maîtrise : plus le transfert remonte vers l’intégration et la conception, plus le contrôle industriel devient partagé.
SOURCE & MÉTHODE
Sources : Otokar pour Cobra II. Airbus et Turkish Aerospace pour HÜRJET. Baykar, Leonardo et Piaggio Aerospace pour les implantations italiennes. La stratégie turque 2024-2028 complète la lecture sur l’internationalisation du secteur.
Traitement et visualisation : Mirador, avec Python et Matplotlib. Les cas sont positionnés selon la profondeur de l’implantation et les fonctions réellement transférées, plutôt que selon un simple taux de contenu local.
POINT DE BASCULE
CONDITION DE RÉVISION
À SURVEILLER
02
03
04